Auf deinem Jahreskontoauszug steht eine unscheinbare Zeile mit „Jahresentgelt“ oder „Vertragsentgelt“? Dann lohnt sich ein zweiter Blick. Am 28.07.2026 hat der Bundesgerichtshof (BGH) entschieden, dass eine Bausparkasse bei Riester-Bausparverträgen in der Sparphase kein pauschales Jahres- oder Vertragsentgelt verlangen darf (Az. XI ZR 83/25). Hier erfährst du, wie du die betroffenen Posten auf deinem Auszug findest, welche Gebühren weiterhin erlaubt sind und wie du dein Geld zurückholst.
Kurz erklärt
- Der BGH hat am 28.07.2026 zwei Entgeltklauseln für Riester-Bausparverträge gekippt: 15 Euro „Jahresentgelt“ und 24 Euro „Vertragsentgelt“ pro Jahr in der Sparphase (BGH, Pressemitteilung 135/2026).
- Geklagt hatte der Verbraucherzentrale Bundesverband (vzbv) gegen die Landesbank Hessen-Thüringen mit ihrer LBS (vzbv, Meldung vom 30.07.2026).
- Die Abschlussgebühr bleibt nach älterer BGH-Rechtsprechung grundsätzlich zulässig – das Jahresentgelt in der Sparphase nicht.
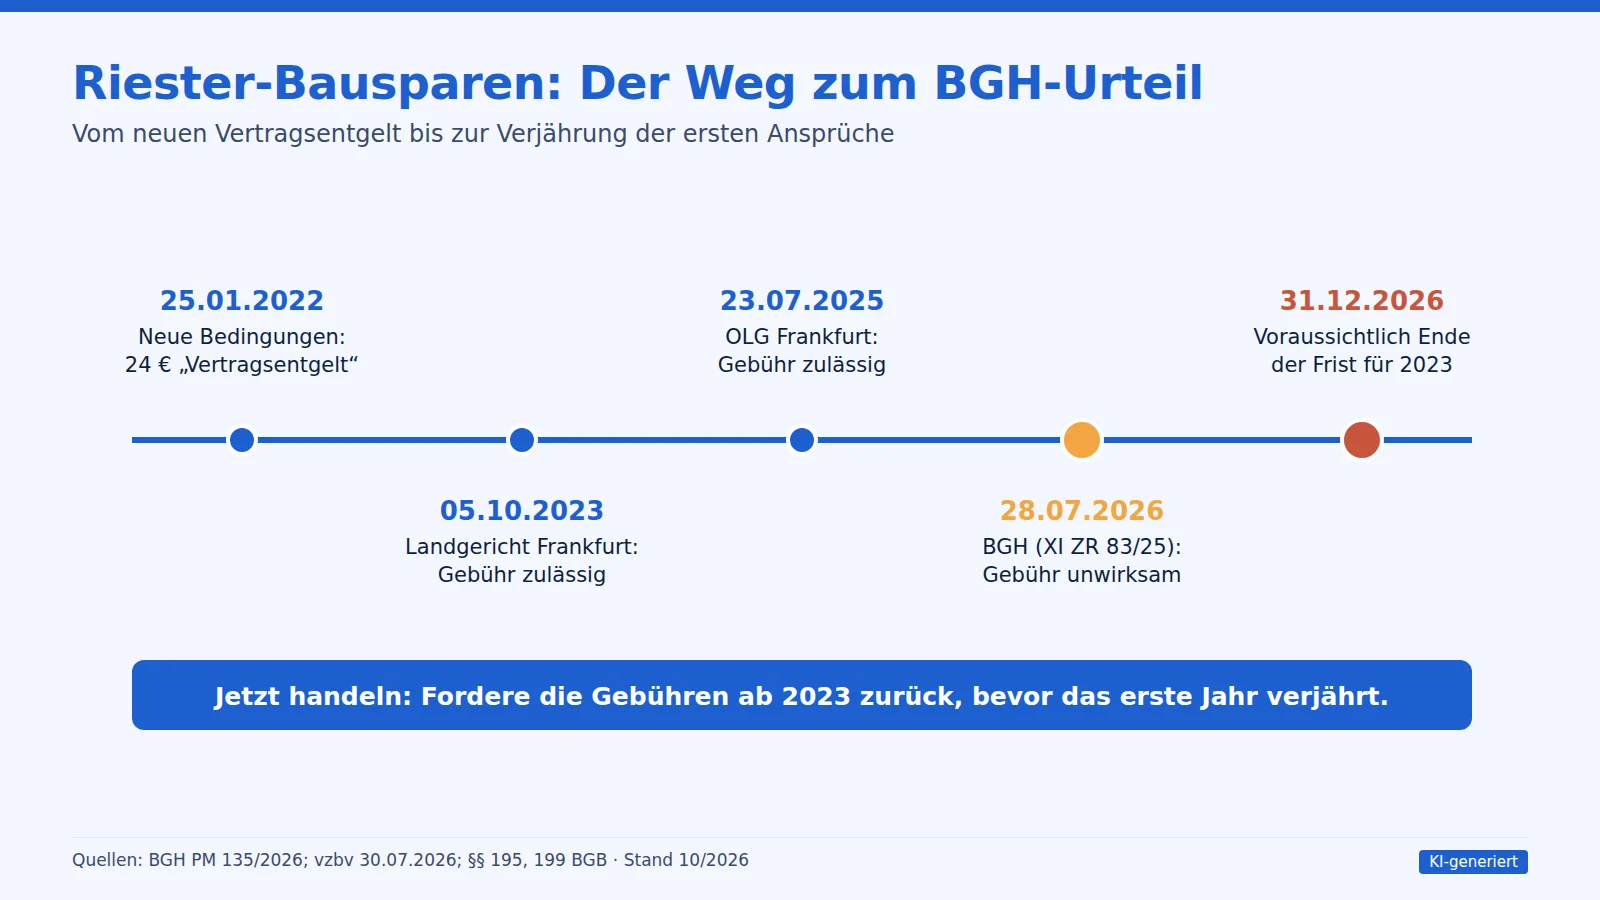
- Zurückfordern kannst du nach Einschätzung von Verbraucherschützern wohl die Entgelte ab 2023; für 2023 droht die Verjährung voraussichtlich mit Ablauf des 31.12.2026.
- Der Weg zurück ist kostenlos: Brief an die Bausparkasse, bei Ablehnung eine Schlichtungsstelle.
Was genau hat der BGH bei Riester-Bausparverträgen entschieden?
Der XI. Zivilsenat hat einer Unterlassungsklage des vzbv stattgegeben. Zuvor hatten das Landgericht Frankfurt am Main (Urteil vom 05.10.2023, Az. 2-28 O 93/23) und das Oberlandesgericht Frankfurt am Main (Urteil vom 23.07.2025, Az. 17 U 192/23) die Klage noch abgewiesen. Der BGH sah das anders: Beide Klauseln benachteiligen Kundinnen und Kunden unangemessen und sind nach § 307 Abs. 1, Abs. 2 Nr. 1 BGB unwirksam.
Konkret ging es um zwei Fassungen der Bedingungen:
- ältere Verträge: „ein Jahresentgelt von jährlich 15 EUR“,
- Bedingungen seit dem 25.01.2022: ein „jährliches Entgelt (Vertragsentgelt) von 24 EUR“ in der Sparphase.
Die Begründung: Mit dem Entgelt wälzt die Bausparkasse Kosten für Verwaltungstätigkeiten ab, die sie überwiegend im eigenen Interesse erbringt. Auch das Altersvorsorgeverträge-Zertifizierungsgesetz hilft ihr nicht weiter. Dass § 2a AltZertG „Verwaltungskosten“ als Kostenart nennt, heißt laut BGH nicht, dass der Gesetzgeber eine solche Entgeltklausel dem Grunde und der Höhe nach gebilligt hat (BGH, Pressemitteilung 135/2026 vom 28.07.2026).
Ganz neu ist die Linie nicht. Schon am 15.11.2022 hatte der BGH ein Jahresentgelt in der Ansparphase klassischer, nicht geförderter Bausparverträge für unwirksam erklärt (Az. XI ZR 551/21; damals 12 Euro pro Jahr bei der BHW Bausparkasse, laut LTO vom 15.11.2022). Mit dem neuen Urteil ist klar: Auch der Riester-Mantel schützt diese Gebühr nicht.
Wie erkennst du das Entgelt auf deinem Kontoauszug?
Bausparkassen verschicken in der Regel einmal im Jahr einen Kontoauszug oder eine Jahresübersicht. Dort sind Einzahlungen, Zinsen, Zulagen und Belastungen aufgeführt. Achte auf Belastungen mit diesen oder ähnlichen Bezeichnungen:
- „Jahresentgelt“ oder „Jahresgebühr“,
- „Vertragsentgelt“,
- „Kontoentgelt“, „Kontogebühr“ oder „Servicepauschale“,
- „Verwaltungsentgelt“.
Typisch ist ein fester Betrag, der jedes Jahr wiederkehrt – bei der LBS Hessen-Thüringen waren es 15 oder 24 Euro. Andere Bausparkassen nennen ihre Posten anders und verlangen andere Summen. Entscheidend ist nicht das Etikett, sondern die Frage: Zahlst du einen pauschalen Betrag dafür, dass dein Bausparkonto in der Sparphase einfach nur geführt wird? Dann spricht viel dafür, dass die Überlegungen des BGH auch auf deinen Fall passen. Sicher ist das aber erst nach einem Blick in deine Bedingungen (die „Allgemeinen Bedingungen für Bausparverträge“ bzw. die Riester-Tarifbedingungen).
Tipp: Lege deine Auszüge ab 2023 nebeneinander und markiere jede Belastung, die kein Beitrag, keine Zulage und kein Zins ist. So hast du die Zahlen für deinen Brief direkt parat.
Jahresentgelt, Abschlussgebühr, Darlehensgebühr: Was ist erlaubt?
Beim Bausparen gibt es mehrere Gebührenarten, und die Gerichte bewerten sie unterschiedlich. Ein kurzer Überblick über die BGH-Rechtsprechung:
- Abschlussgebühr: Die Gebühr bei Vertragsschluss (häufig ein Prozent der Bausparsumme) hat der BGH am 07.12.2010 als wirksam angesehen (Az. XI ZR 3/10). Sie kannst du mit diesem Urteil nicht zurückholen.
- Darlehensgebühr: Eine pauschale Gebühr bei Auszahlung des Bauspardarlehens hat der BGH am 08.11.2016 gekippt (Az. XI ZR 552/15).
- Kontogebühr in der Darlehensphase: Laufende Kontogebühren während der Darlehensphase sind seit dem Urteil vom 09.05.2017 unzulässig (Az. XI ZR 308/15).
- Jahresentgelt in der Sparphase: unzulässig bei normalen Bausparverträgen (15.11.2022, Az. XI ZR 551/21) und jetzt auch bei Riester-Bausparverträgen (28.07.2026, Az. XI ZR 83/25).
Für Darlehens- und Kontogebühren aus länger zurückliegenden Jahren gilt: Solche Ansprüche dürften inzwischen häufig verjährt sein. Der Fokus liegt deshalb auf den jüngsten Jahresentgelten.
Wie forderst du das Jahresentgelt Schritt für Schritt zurück?
- Auszüge sammeln: Suche die Jahresauszüge ab 2023 heraus. Fehlt einer, kannst du ihn bei deiner Bausparkasse anfordern.
- Beträge notieren: Trage für jedes Jahr ein, welches Entgelt belastet wurde und wann.
- Brief schreiben: Nutze unseren Musterbrief oder das Musterschreiben der Verbraucherzentralen. Nenne das BGH-Urteil, die Beträge und eine Frist von 14 Tagen.
- Nachweisbar versenden: Am besten per Einschreiben oder über das Postfach im Online-Banking mit Eingangsbestätigung.
- Frist im Blick behalten: Zahlt die Bausparkasse nicht, ist sie nach Fristablauf in Verzug. Dann kommen Verzugszinsen dazu (§ 288 Abs. 1 BGB).
- Schlichtung beantragen: Bei Ablehnung wendest du dich an die zuständige Schlichtungsstelle – für private Bausparkassen die Schlichtungsstelle Bausparen, für Landesbausparkassen die Verbraucherschlichtungsstelle beim Bundesverband Öffentlicher Banken Deutschlands (VÖB). Beide Verfahren sind für Verbraucher kostenlos.
Wichtig für die Verjährung: Eine bloße Zahlungsaufforderung stoppt die Verjährung grundsätzlich nicht (Verbraucherzentrale, Stand 2026). Ein Schlichtungsantrag bei einer anerkannten Verbraucherschlichtungsstelle kann sie dagegen hemmen (§ 204 Abs. 1 Nr. 4 BGB, so auch die Schlichtungsstelle Bausparen). Wer Entgelte aus 2023 sichern will, sollte deshalb nicht bis Weihnachten warten.
Rechenbeispiel: Um wie viel Geld geht es?
Die Beträge sind überschaubar, aber sie gehören dir. Ein Beispiel für die Jahre 2023 bis 2026 (vier Jahresentgelte, sofern für 2026 bereits belastet):
- Altvertrag mit Jahresentgelt: 4 × 15 Euro = 60 Euro
- Vertrag mit Vertragsentgelt (Bedingungen seit 25.01.2022): 4 × 24 Euro = 96 Euro
Hinzu kommen nach Fristablauf Verzugszinsen von fünf Prozentpunkten über dem Basiszinssatz. Der Basiszinssatz liegt seit dem 01.07.2026 bei 1,52 Prozent (Deutsche Bundesbank), der Verzugszins also bei 6,52 Prozent pro Jahr. Auf 96 Euro sind das rund 6,26 Euro für ein volles Verzugsjahr. Finanztip schätzt den Erstattungsbetrag pro Vertrag inklusive Verzugszinsen auf bis zu rund 100 Euro (Pressemitteilung vom 31.07.2026).
Übersicht: Beträge und Fristen
| Jahr der Abbuchung | Jahresentgelt (ältere Verträge) | Vertragsentgelt (Bedingungen ab 25.01.2022) | Verjährung voraussichtlich |
|---|---|---|---|
| 2023 | 15 € | 24 € | 31.12.2026 |
| 2024 | 15 € | 24 € | 31.12.2027 |
| 2025 | 15 € | 24 € | 31.12.2028 |
| 2026 (falls abgebucht) | 15 € | 24 € | 31.12.2029 |
| Summe ohne Zinsen | 60 € | 96 € |
Die Verjährung beträgt in der Regel drei Jahre ab dem Ende des Jahres, in dem die Gebühr abgebucht wurde (§§ 195, 199 BGB). Ob bei deinem Vertrag 15 oder 24 Euro abgebucht wurden, siehst du auf dem Jahreskontoauszug.
Betrifft das nur die LBS Hessen-Thüringen?
Verklagt war nur diese eine Bausparkasse. Laut Finanztip gibt es rund 1,5 Millionen Riester-Bausparverträge (Pressemitteilung vom 31.07.2026) – nicht alle sind betroffen. Der vzbv weist aber darauf hin, dass auch Verbraucher mit ähnlichen Kostenklauseln in ihren Bausparverträgen grundsätzlich Rückzahlungsansprüche haben können (zitiert im Handelsblatt, Juli 2026). Ob deine Bausparkasse im Riester-Tarif ein vergleichbares Entgelt erhebt, musst du anhand deiner Bedingungen prüfen.
Wir sind keine Anwälte und dieser Artikel ersetzt keine Rechtsberatung. Im Zweifel wende dich an eine Verbraucherzentrale oder an eine Anwältin bzw. einen Anwalt.
Häufige Fragen
Woran erkenne ich, ob mein Vertrag ein Riester-Bausparvertrag ist?
Riester-Bausparverträge sind zertifizierte Altersvorsorgeverträge. Auf deinen Unterlagen findest du meist Begriffe wie „Wohn-Riester“, „Altersvorsorgevertrag“ oder Hinweise auf Zulagen. Auch die jährliche Bescheinigung über Beiträge und Zulagen spricht dafür.
Bekomme ich auch die Abschlussgebühr zurück?
Mit diesem Urteil nicht. Die Abschlussgebühr hat der BGH bereits 2010 als zulässig bewertet (Az. XI ZR 3/10). Es geht nur um das laufende Jahres- bzw. Vertragsentgelt in der Sparphase.
Mein Auszug nennt das Entgelt anders. Kann ich trotzdem fordern?
Möglicherweise. Entscheidend ist, ob es sich um eine pauschale Gebühr für die Kontoführung in der Sparphase handelt. Im Zweifel stellst du die Forderung und lässt die Bausparkasse begründen, wofür das Entgelt anfällt.
Bis wann muss ich handeln?
Für Entgelte aus 2023 läuft die regelmäßige Verjährung von drei Jahren (§§ 195, 199 BGB) voraussichtlich mit Ablauf des 31.12.2026 ab. Da ein einfacher Brief die Verjährung grundsätzlich nicht hemmt, solltest du früh schreiben, damit bei einer Ablehnung noch Zeit für einen Schlichtungsantrag bleibt.
Was ist mit Entgelten aus 2022 und davor?
Diese dürften nach den üblichen Verjährungsregeln in vielen Fällen nicht mehr durchsetzbar sein. Ob es im Einzelfall Ausnahmen gibt, kann dir eine Verbraucherzentrale oder Anwaltskanzlei sagen.
Darf die Bausparkasse das Entgelt künftig weiter abbuchen?
Die betroffene Bausparkasse darf die beanstandeten Klauseln nach dem Unterlassungsurteil nicht mehr verwenden. Erscheint das Entgelt trotzdem wieder auf deinem Auszug, widersprich schriftlich.
Was kostet die Schlichtung?
Für Verbraucher nichts. Die Schlichtungsstelle Bausparen und der VÖB-Ombudsmann bieten ihre Verfahren kostenlos an; nur eigene Auslagen wie Porto trägst du selbst.
Musterbrief: direkt am PC ausfüllen und ausdrucken
Öffne das PDF, trag deine Daten in die Felder ein und drucke den Brief aus. Alternativ gibt es ihn als Word-Datei.
Brief öffnen, ausfüllen und drucken (PDF) · Word-Datei herunterladen
Fragen zu deinem Riester-Vertrag, zur Eigenheimrente oder zur Finanzierung? Zur kostenlosen Anfrage
Quellen:
- Bundesgerichtshof, Pressemitteilung Nr. 135/2026 vom 28.07.2026 zu XI ZR 83/25: bundesgerichtshof.de
- Verbraucherzentrale Bundesverband, „Jahresentgelte: Geld zurück für Bausparer:innen“, 30.07.2026: vzbv.de
- Verbraucherzentrale, „Bausparkassen-Entgelte unzulässig: So fordern Sie Kontogebühren zurück“, Stand 2026: verbraucherzentrale.de
- LTO, „BGH: Jahresentgelt in der Sparphase unzulässig“ (XI ZR 551/21), 15.11.2022: lto.de
- Bundesgerichtshof, Pressemitteilung zur Abschlussgebühr (XI ZR 3/10), 07.12.2010: bundesgerichtshof.de
- Wettbewerbszentrale zu Darlehensgebühren (XI ZR 552/15, 08.11.2016): wettbewerbszentrale.de
- LTO, „BGH kippt Kontogebühr für Bauspardarlehen“ (XI ZR 308/15, 09.05.2017): lto.de
- Finanztip, Pressemitteilung „Neues BGH-Urteil: Riester-Bausparer sollten Jahresentgelte zurückfordern“, 31.07.2026: finanztip.de
- Handelsblatt, „Altersvorsorge: BGH kippt Verwaltungsgebühr bei Riester-Bausparvertrag“, Juli 2026: handelsblatt.com
- Deutsche Bundesbank, Basiszinssatz zum 01.07.2026 (1,52 %): bundesbank.de
- Schlichtungsstelle Bausparen, Häufige Fragen und weitere Schlichtungsstellen: schlichtungsstelle-bausparen.de, Weitere Schlichtungsstellen
- §§ 195, 199, 204, 288, 307 BGB: gesetze-im-internet.de
Stand: 01.10.2026
Neu ab 2027: Altersvorsorgedepot
Neues Altersvorsorgedepot: Was bedeutet die Reform für Bausparer?
Ab dem 1. Januar 2027 startet die neue geförderte Altersvorsorge mit dem Altersvorsorgedepot. Die höheren Zulagen gelten auch für die Eigenheimrente mit Bausparvertrag, also für alle, die mit gefördertem Geld auf die eigene Immobilie sparen:
- bis 540 €Grundzulage pro Jahr (50 Cent je Euro auf die ersten 360 €, 25 Cent je Euro bis 1.800 €)
- bis 300 €Zulage pro Kind und Jahr
- 200 €Einmal-Bonus für Berufseinsteiger unter 25
- BausparenEigenheimrente mit Altersvorsorge-Bausparvertrag bleibt förderfähig
Fürs eigene Zuhause ist der geförderte Bausparvertrag oft die passendere Wahl: Du sicherst dir ein Bauspardarlehen mit festem Zins und setzt die Zulagen direkt für Kauf, Bau oder Entschuldung ein. Bestehende Verträge kannst du weiterführen oder ab 2027 in die neue Förderung holen.
Willst du wissen, wie du die neue Förderung am besten nutzt?
Kostenlos und unverbindlich. Quellen: Altersvorsorgereformgesetz (Bundesrat 08.05.2026), Schwäbisch Hall (Stand 15.09.2026), LBS; Stand 10/2026. Details zum Wechsel klärt das Gespräch.
