Du planst den Kauf, Bau oder die Modernisierung einer Immobilie und möchtest dir schon heute einen Zins sichern, der auch in einigen Jahren noch gilt? Genau das leistet ein Bausparvertrag: Er kombiniert eine Ansparphase mit einem bereits bei Vertragsabschluss festgeschriebenen Darlehenszins für die spätere Finanzierung. Auf dieser Seite findest du alle Grundlagen – von der Funktionsweise über die drei Vertragsphasen bis zu Besonderheiten für Selbstständige, Jugendliche und die Zeit nach der Zuteilung.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
- Zwei Phasen: erst Ansparen, dann – nach Zuteilung – wahlweise Bauspardarlehen
- Der Darlehenszins wird bereits bei Vertragsabschluss festgeschrieben
- Staatliche Förderung möglich (Wohnungsbauprämie, Arbeitnehmersparzulage, Wohn-Riester)
- Geeignet für ein konkretes, mittel- bis langfristiges Wohnvorhaben
- Kein Ersatz für kurzfristig verfügbares Erspartes, da Kapital zweckgebunden ist
Was findest du in diesem Bereich?
Die folgenden Beiträge behandeln die wichtigsten Grundlagenfragen zum Bausparen im Detail. Jeder Artikel ist in sich abgeschlossen, baut aber inhaltlich auf dieser Übersicht auf:
Was ist Bausparen?
Die Grundidee des Bausparens einfach erklärt: das Kollektivprinzip, die Rolle der Bausparkasse und wie sich ein Bausparvertrag von anderen Sparformen unterscheidet.
Vorteile des Bausparens
Eine ehrliche Einordnung: Was tatsächlich für einen Bausparvertrag spricht – und wo seine Grenzen liegen, etwa bei der Guthabenverzinsung.
Sparphase, Zuteilung, Darlehen
Die drei Vertragsphasen im Detail: Wie die Ansparphase abläuft, wann ein Vertrag zuteilungsreif wird und was danach passiert.
Bausparvertrag vs. Baufinanzierung
Unterschiede, Gemeinsamkeiten und wie sich beide Instrumente sinnvoll kombinieren lassen – etwa als Absicherung für eine spätere Anschlussfinanzierung.
Bausparen für Selbstständige
Was Selbstständige bei Abschluss, Förderung und Bonitätsprüfung eines Bausparvertrags besonders beachten sollten.
Bausparen für Jugendliche
Ab welchem Alter ein Bausparvertrag sinnvoll ist und worauf Eltern bei einem Vertrag für Kinder und Jugendliche achten sollten.
Nach Vertragsablauf
Was passiert, wenn die Zuteilung erreicht ist, das Darlehen aber nicht abgerufen wird – inklusive der Rechtslage zu Kündigungen durch die Bausparkasse.
Wie funktioniert ein Bausparvertrag?
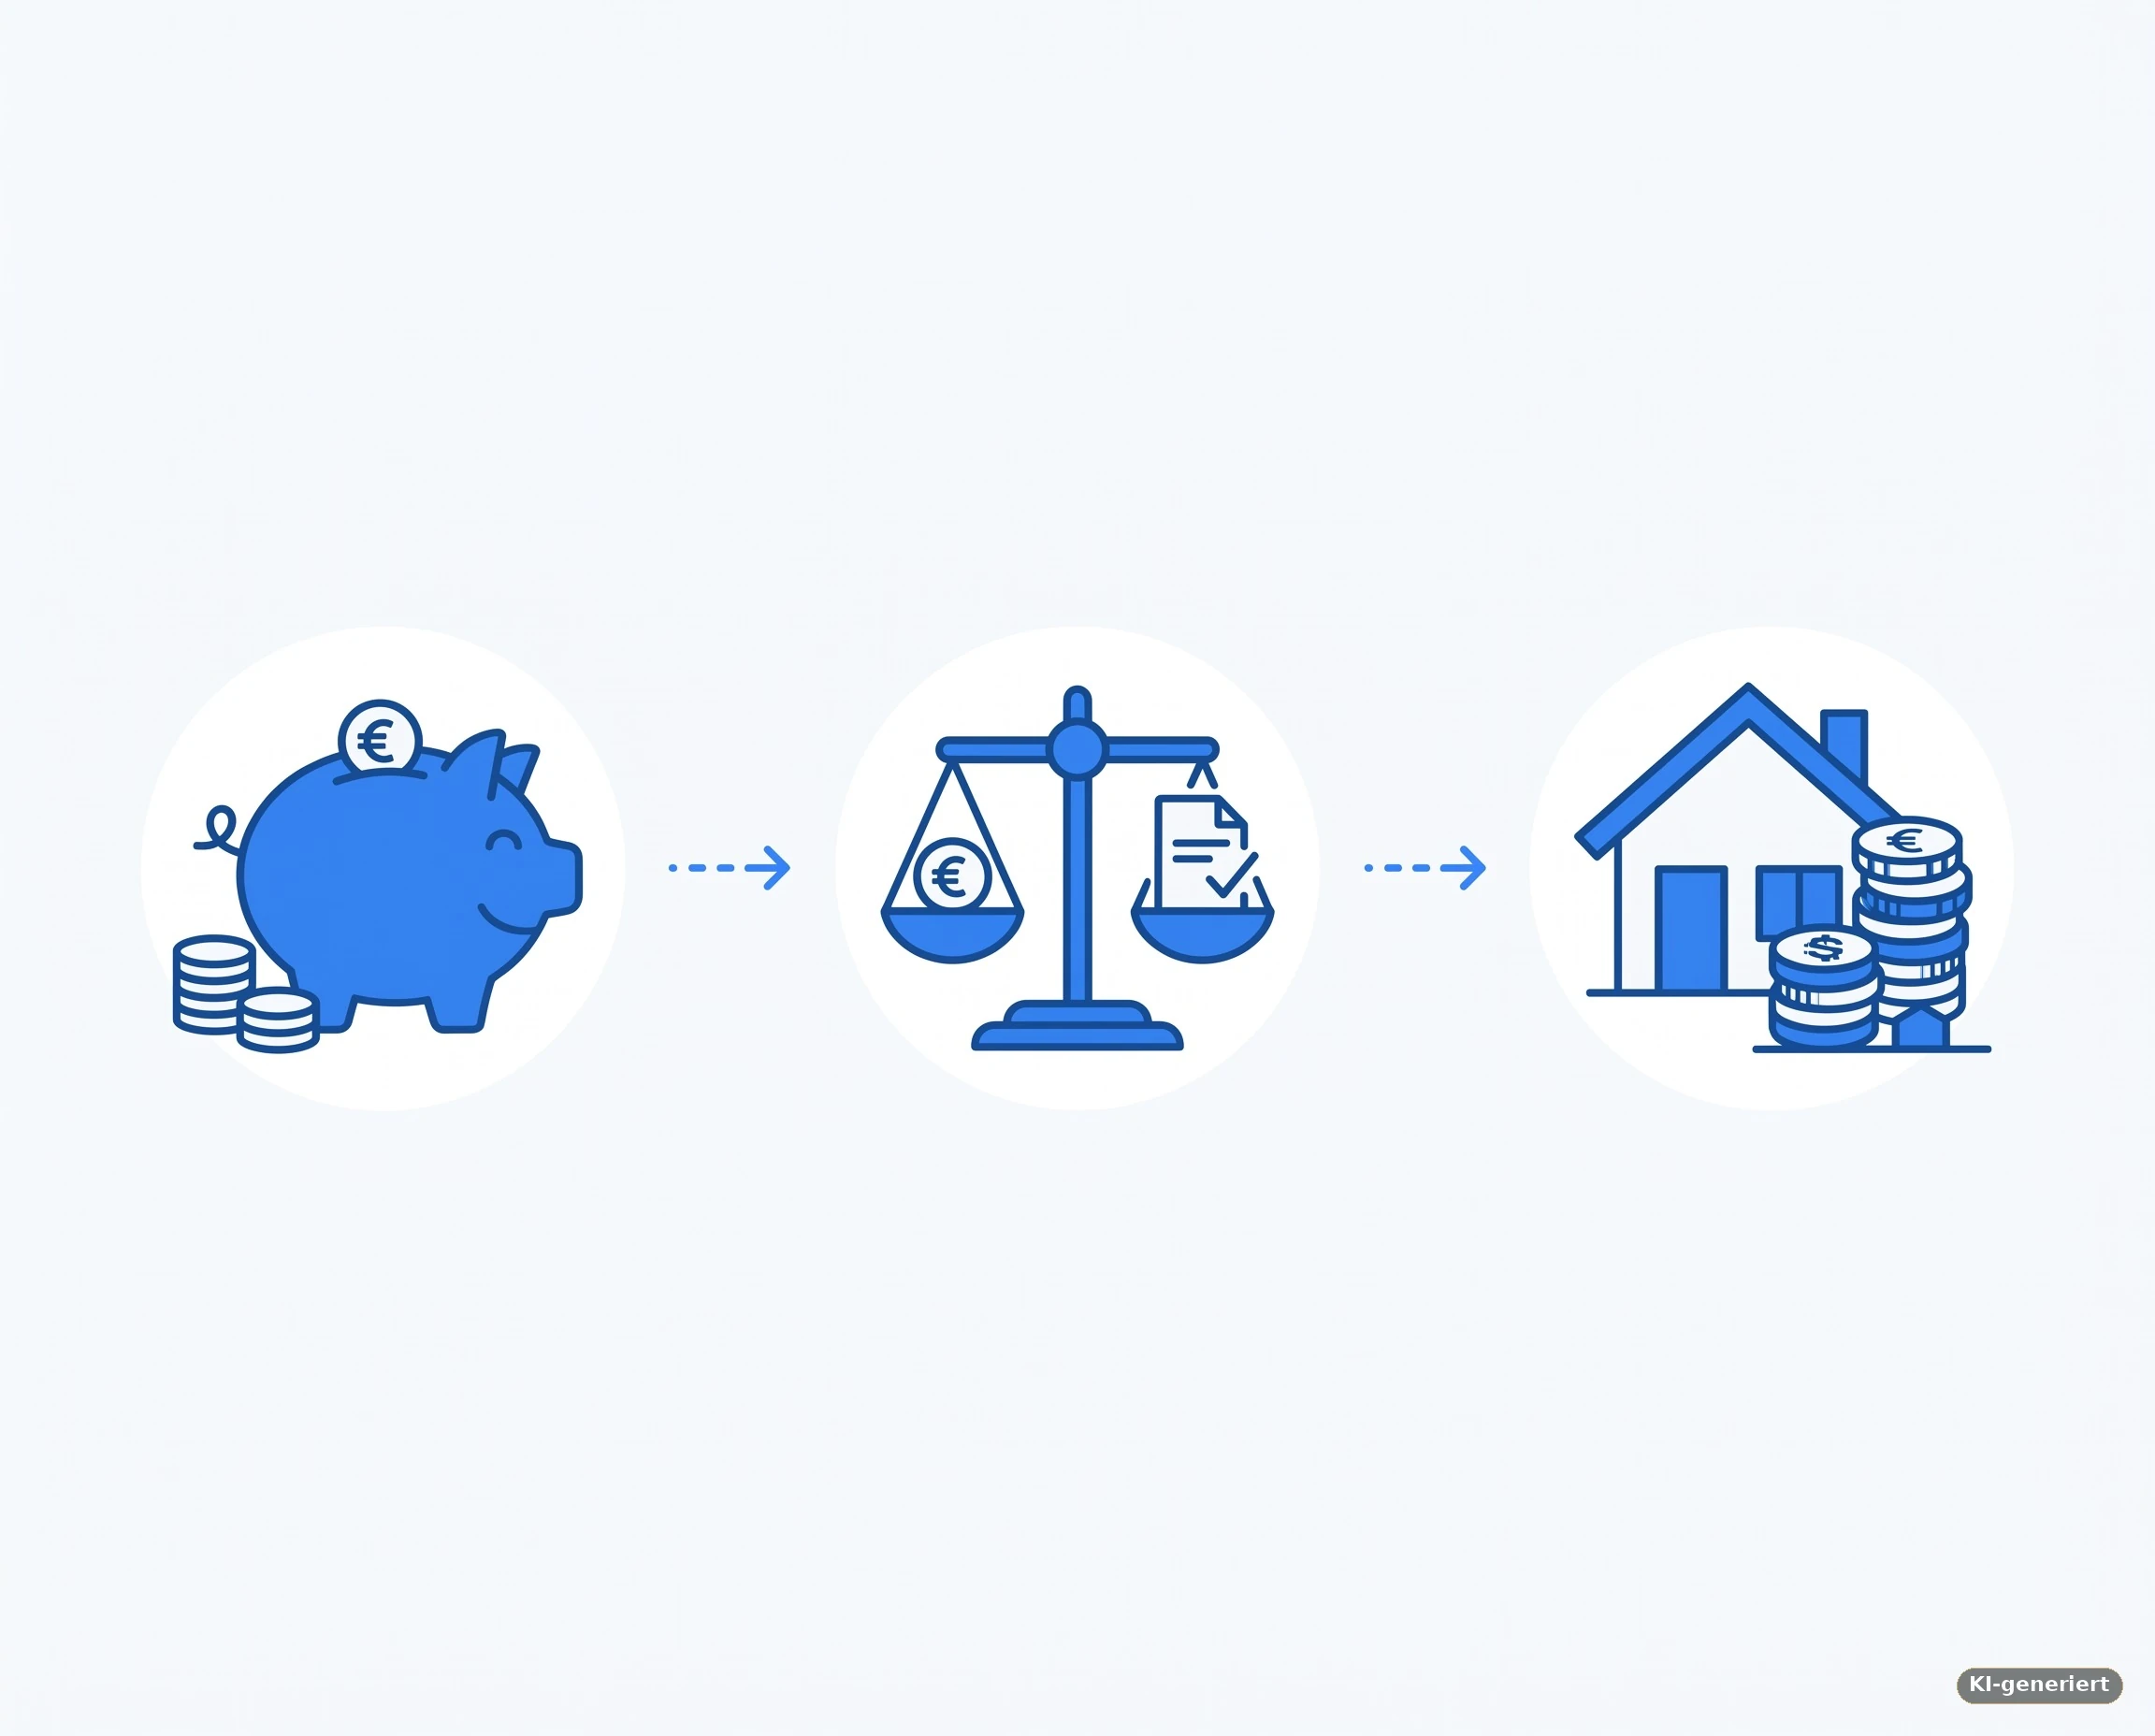
Ein Bausparvertrag basiert auf dem sogenannten Kollektivprinzip: Alle Bausparer einer Bausparkasse zahlen gemeinsam in einen Topf ein, aus dem wiederum Bauspardarlehen an zuteilungsreife Verträge ausgezahlt werden. In der Ansparphase zahlst du regelmäßig einen vereinbarten Betrag ein, bis ein bestimmter Prozentsatz der Bausparsumme erreicht ist. Sobald zusätzlich bestimmte Bewertungskriterien der Bausparkasse erfüllt sind, wird der Vertrag zuteilungsreif – ab diesem Zeitpunkt kannst du über das angesparte Guthaben verfügen und wahlweise das vertraglich vereinbarte, bereits bei Abschluss zinsgesicherte Bauspardarlehen in Anspruch nehmen.
Wie läuft ein Bausparvertrag Schritt für Schritt ab?
- Abschluss: Du legst eine Bausparsumme fest, zum Beispiel 50.000 Euro, und wählst einen Tarif. Bei Abschluss fällt eine Abschlussgebühr an, die sich nach der Bausparsumme richtet.
- Sparphase: Du zahlst regelmäßig ein, bis du das Mindestsparguthaben erreicht hast – je nach Tarif meist 30 bis 50 Prozent der Bausparsumme. Dein Guthaben wird mit dem vereinbarten Guthabenzins verzinst.
- Zuteilung: Sind Mindestsparguthaben und Bewertungszahl erreicht, teilt die Bausparkasse den Vertrag zu. Ab dann steht dir die ganze Bausparsumme zur Verfügung.
- Darlehensphase: Du bekommst dein Guthaben und das Bauspardarlehen über den Rest ausgezahlt und zahlst das Darlehen in festen Monatsraten zurück. Der Darlehenszins steht schon bei Vertragsabschluss fest.
Wofür darfst du das Geld verwenden?
Das Bauspardarlehen ist für wohnungswirtschaftliche Zwecke gedacht, so regelt es das Bausparkassengesetz. Dazu zählen der Kauf oder Bau einer Immobilie, Modernisierung und Sanierung, die Ablösung eines bestehenden Baukredits oder der Erwerb von Genossenschaftsanteilen. Dein angespartes Guthaben kannst du nach der Zuteilung grundsätzlich auch anders verwenden – dann verlierst du aber in der Regel die Wohnungsbauprämie.
Welche staatliche Förderung gibt es beim Bausparen?
Für das Bausparen gibt es zwei Zuschüsse vom Staat. Die Wohnungsbauprämie beträgt 10 Prozent auf bis zu 700 Euro Sparleistung im Jahr, für Paare bis zu 1.400 Euro, also maximal 70 beziehungsweise 140 Euro. Sie gibt es bis zu einem zu versteuernden Einkommen von 35.000 Euro, für Paare 70.000 Euro. Die Arbeitnehmersparzulage gibt es auf vermögenswirksame Leistungen: 9 Prozent auf bis zu 470 Euro, also 43 Euro im Jahr, bis zu einem zu versteuernden Einkommen von 40.000 Euro, für Paare 80.000 Euro. Mehr dazu im Ratgeber Förderung.
Wann ist ein Bausparvertrag die falsche Wahl?
Wer kein Darlehen braucht und nur Geld zurücklegen will, fährt mit Tagesgeld oder Festgeld meist besser: kein Abschlussentgelt, täglich verfügbar. Auch wer schon in ein bis zwei Jahren kaufen will, ist mit einem neuen Bausparvertrag oft zu spät dran, weil das Mindestsparguthaben in so kurzer Zeit kaum erreichbar ist. Dann kommen eher eine klassische Baufinanzierung oder eine Bausparsofortfinanzierung infrage.
Welche Bausparkassen gibt es in Deutschland?
In Deutschland gibt es private Bausparkassen wie Schwäbisch Hall, BHW, Wüstenrot, Debeka, Signal Iduna, Alte Leipziger, Badenia oder die Bausparkasse Mainz sowie die öffentlich-rechtlichen Landesbausparkassen (LBS), die über die Sparkassen vertreiben. Die Tarife unterscheiden sich teils deutlich bei Abschlussgebühr, Zinsen und Mindestsparguthaben. Einen Überblick gibt unser Bausparkassen-Vergleich.
Was ist die Bewertungszahl?
Die Bewertungszahl ist eine Kennziffer, mit der die Bausparkasse festlegt, wann ein Vertrag zugeteilt wird. Sie steigt mit deinem Guthaben und mit der Zeit, in der das Geld angespart wird. Erst wenn neben dem Mindestsparguthaben auch die Mindestbewertungszahl erreicht ist, kommt die Zuteilung. Wie sie genau berechnet wird, steht in den Bedingungen deines Tarifs.
Wie sicher ist dein Guthaben bei der Bausparkasse?
Bausparguthaben sind wie Spareinlagen bei Banken durch die gesetzliche Einlagensicherung geschützt, und zwar bis 100.000 Euro je Kunde und Institut. Viele Bausparkassen gehören zusätzlich freiwilligen Sicherungssystemen an, die Landesbausparkassen etwa dem Sicherungssystem der Sparkassen-Finanzgruppe. Bausparkassen unterliegen außerdem der Aufsicht durch die BaFin und strengen Regeln des Bausparkassengesetzes.
Wie viel Zeit solltest du bis zur Zuteilung einplanen?
Wie schnell ein Vertrag zuteilungsreif wird, hängt vor allem von deiner Sparrate im Verhältnis zur Bausparsumme ab. Wer zum Beispiel für eine Bausparsumme von 50.000 Euro und 40 Prozent Mindestsparguthaben monatlich 250 Euro einzahlt, braucht rein rechnerisch rund sieben Jahre. Mit Sonderzahlungen oder einer höheren Rate geht es schneller, außerdem schreiben viele Tarife eine Mindestlaufzeit vor. Rechne deinen Fall mit unserem Bausparrechner durch.
Was passiert nach der Zuteilung mit deinem Guthaben?
Nach der Zuteilung kannst du wählen: Du nimmst Guthaben und Bauspardarlehen für dein Vorhaben in Anspruch, oder du lässt den Vertrag zunächst weiterlaufen. Viele Tarife erlauben es auch, nur das Guthaben auszuzahlen und auf das Darlehen zu verzichten. Wer auf das Darlehen verzichtet, bekommt bei manchen Tarifen einen Teil der Abschlussgebühr zurück oder einen Zinsbonus. Frag bei deiner Bausparkasse nach, welche Möglichkeiten dein Tarif bietet.
Für wen eignet sich ein Bausparvertrag?
Bausparen eignet sich vor allem für Menschen mit einem konkreten, mittel- bis langfristigen Wohnvorhaben: den Kauf einer Immobilie, den Bau eines Hauses oder eine größere Modernisierung. Wichtig ist dabei die realistische Einschätzung des Zeithorizonts – ein Bausparvertrag ist kein kurzfristig verfügbares Sparinstrument, sondern zahlt sich vor allem dann aus, wenn Zinssicherheit und Förderfähigkeit stärker wiegen als maximale kurzfristige Rendite. Wer noch keine konkreten Wohnpläne hat, findet in anderen Sparformen häufig die flexiblere Alternative.
Welche weiterführenden Themen gibt es?
Wer sich zusätzlich für aktuelle Zinssätze und Renditefragen interessiert, findet diese im Bereich Zinsen & Rendite. Einen vollständigen Überblick über mögliche staatliche Zuschüsse bietet der Bereich Förderung. Praktische Fragen rund um Kündigung, Tarifvergleich und Altersvorsorge behandelt der Ratgeber-Bereich.
Häufige Fragen
Was ist der Unterschied zwischen Bausparen und einer normalen Baufinanzierung?
Ein Bausparvertrag kombiniert Ansparen und Darlehen mit vorab festgeschriebenem Zins, während eine klassische Baufinanzierung sofort ein Darlehen zu aktuellen Marktkonditionen bereitstellt. Details dazu im Beitrag Bausparvertrag vs. Baufinanzierung.
Muss ich das Bauspardarlehen nach der Zuteilung nehmen?
Nein. Du kannst nach der Zuteilung frei entscheiden, ob du das Darlehen abrufst oder nur über das angesparte Guthaben verfügst. Mehr dazu im Beitrag Nach Vertragsablauf.
Wie lange dauert es bis zur Zuteilung?
Das hängt von der individuellen Sparleistung, dem gewählten Tarif und der Kollektivsituation der Bausparkasse ab und lässt sich nicht pauschal vorhersagen. Details im Beitrag Sparphase, Zuteilung, Darlehen.
Kann ich mehrere Bausparverträge gleichzeitig besparen?
Grundsätzlich ja, allerdings gelten für staatliche Förderungen wie die Wohnungsbauprämie bestimmte Höchstgrenzen pro Person. Ein Überblick findet sich im Bereich Förderung.
Hinweis: Dieser Beitrag bietet eine allgemeine Einordnung und ersetzt keine individuelle Finanz- oder Rechtsberatung.
Quellen
- Verband der Privaten Bausparkassen e. V. – www.bausparkassen.de
- Stiftung Warentest: Wohnungsbauprämie einfach erklärt (19.03.2025)
- Sparkasse: Arbeitnehmersparzulage (Stand 19.08.2025)
- Gesetz über Bausparkassen (Bausparkassengesetz), Gesetze im Internet
Zuletzt aktualisiert am 23.10.2026
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die Bedingungen deines Vertrags und die gesetzlichen Regelungen.
Passenden Bausparvertrag finden
Kurz Eckdaten angeben – ein Experte meldet sich mit einem passenden Angebot bei dir.
Jetzt kostenlos Angebot anfordern →Kostenlos und unverbindlich · dauert etwa 1 Minute
