Wer sich zum ersten Mal mit dem Thema Wohneigentum beschäftigt, stößt fast zwangsläufig auf den Begriff Bausparvertrag – meist verbunden mit vagen Vorstellungen von „sicherem Sparen fürs Eigenheim“. Was ein Bausparvertrag tatsächlich ist, wie er sich von einem klassischen Kredit oder Sparkonto unterscheidet und warum ihn Verbraucherschützer trotz niedriger Guthabenzinsen regelmäßig als sinnvollen Baustein der Immobilienfinanzierung einordnen, erklärt dieser Beitrag Schritt für Schritt.
- Ein Bausparvertrag kombiniert einen Sparplan mit einem später zinsgesicherten Darlehen.
- Der Darlehenszins wird bereits bei Vertragsabschluss festgelegt – Jahre bevor das Darlehen gebraucht wird.
- Die Bausparsumme setzt sich aus Sparanteil (ca. 40–50 %) und Darlehensanteil zusammen.
- Nutzung ist an wohnwirtschaftliche Zwecke gebunden, sobald Förderung in Anspruch genommen wird.
- Drei Phasen: Sparen → Zuteilung → Darlehen (optional).
Die Grundidee: Sparen und Kredit in einem Vertrag
Ein Bausparvertrag wird mit einer Bausparkasse abgeschlossen und ist immer auf eine feste Bausparsumme ausgelegt – zum Beispiel 60.000 Euro. Diese Zielgröße bestimmt von Anfang an, wie viel Kapital am Ende des Vertrags maximal zur Verfügung steht. Die Bausparsumme setzt sich aus zwei Teilen zusammen:
- einem Sparanteil, den Sie selbst über Monate oder Jahre ansparen (je nach Tarif meist 40–50 % der Bausparsumme), und
- einem Darlehensanteil, den Ihnen die Bausparkasse nach Zuteilung zu einem bereits heute feststehenden Zinssatz auszahlt.
Der entscheidende Unterschied zu einem normalen Sparbuch, Tagesgeldkonto oder ETF-Sparplan: Sie sparen nicht nur Kapital an, sondern sichern sich gleichzeitig einen Darlehenszins, der über die gesamte Vertragslaufzeit unverändert bleibt – unabhängig davon, wie sich die Zinsen am Kapitalmarkt in der Zwischenzeit entwickeln. Diese Zinsgarantie ist wirtschaftlich gesehen eine Art eingebaute Option, deren Wert stark davon abhängt, wie sich das Marktzinsniveau bis zur tatsächlichen Darlehensaufnahme entwickelt.
Ein Beispiel zur Veranschaulichung
Nehmen wir an, Sie schließen einen Bausparvertrag über 60.000 Euro Bausparsumme ab, mit einem Mindestsparanteil von 40 % (24.000 Euro) und einem vertraglich fixierten Darlehenszins von 2,1 % pro Jahr. Sie zahlen über mehrere Jahre monatlich ein, bis die 24.000 Euro Sparanteil erreicht sind und weitere Zuteilungsvoraussetzungen erfüllt sind. Sobald der Vertrag zugeteilt wird, haben Sie zwei Möglichkeiten:
- Sie lassen sich die angesparten 24.000 Euro plus Zinsen auszahlen und verzichten auf das Darlehen, oder
- Sie nehmen zusätzlich das restliche Bauspardarlehen von 36.000 Euro zu den festgeschriebenen 2,1 % in Anspruch – selbst wenn Baudarlehen am Markt zu diesem Zeitpunkt bei 4 % oder mehr liegen.
Genau dieser zweite Fall zeigt den eigentlichen wirtschaftlichen Kern eines Bausparvertrags: Er ist ein Instrument zur langfristigen Zinsabsicherung, nicht in erster Linie ein renditestarkes Sparprodukt.
Woher kommt das Prinzip Bausparen? Das Kollektivmodell verstehen
Bausparen basiert auf einem sogenannten Kollektivprinzip: Alle Sparer eines Tarifs zahlen in einen gemeinsamen Topf – das Bauspar-Kollektiv – ein. Aus diesem Topf werden laufend die Darlehen der Sparer finanziert, deren Verträge gerade zuteilungsreif werden. Wer selbst noch anspart, finanziert also indirekt die Darlehen anderer Sparer, die früher eingestiegen sind – und profitiert später vom Sparbeitrag neuer Vertragsabschlüsse, wenn der eigene Vertrag zuteilungsreif wird.
Dieses Modell hat einen entscheidenden Vorteil gegenüber einer reinen Bank-Kreditvergabe: Weil das Kollektiv unabhängig vom tagesaktuellen Kapitalmarktzins funktioniert, kann die Bausparkasse Darlehenszinsen anbieten, die bereits Jahre im Voraus feststehen – ohne dass sich die Bausparkasse dafür selbst am Kapitalmarkt refinanzieren müsste. Die Kehrseite: Die genaue Zuteilungsgeschwindigkeit hängt davon ab, wie viele neue Sparer einzahlen und wie viele Altsparer ihr Darlehen tatsächlich abrufen – ein Faktor, den weder Sie noch die Bausparkasse exakt im Voraus steuern können.
Bausparvertrag im Vergleich zu anderen Sparformen
Um die Eigenheiten des Bausparens besser einzuordnen, lohnt sich ein direkter Vergleich mit zwei verbreiteten Alternativen:
| Bausparvertrag | Tagesgeldkonto | ETF-Sparplan | |
|---|---|---|---|
| Zinssicherheit für ein künftiges Darlehen | Ja, fest zugesagt | Nein | Nein |
| Verfügbarkeit des Kapitals | Erst nach Zuteilung | Täglich | Börsentäglich, mit Kursrisiko |
| Renditepotenzial | Niedrig (Guthabenzins) | Niedrig bis moderat | Potenziell höher, aber schwankend |
| Eignung für Wohneigentum | Speziell dafür konzipiert | Bedingt | Bedingt, kein Zinsschutz |
| Staatliche Förderung möglich | Ja (Wohnungsbauprämie u. a.) | Nein | Teilweise (z. B. Riester-Fondssparen) |
Die Tabelle macht deutlich: Ein Bausparvertrag konkurriert nicht in erster Linie um die höchste Rendite, sondern um Planungssicherheit für ein konkretes Wohnvorhaben. Wer ausschließlich Vermögen aufbauen möchte, ohne einen wohnwirtschaftlichen Zweck im Blick zu haben, ist mit anderen Anlageformen oft besser bedient – wer hingegen eine Immobilie plant und Zinssicherheit schätzt, findet im Bausparvertrag ein Instrument, das kein anderes Produkt in dieser Form bietet.
Typische Missverständnisse beim Bausparen
„Bausparen lohnt sich wegen der Zinsen.“ Das greift zu kurz: Der eigentliche Wert liegt in der Zinssicherung für das Darlehen, nicht im Guthabenzins während der Sparphase.
„Ich muss das Darlehen unbedingt nutzen.“ Falsch – die Darlehensaufnahme ist optional. Viele Sparer nutzen einen Bausparvertrag ausschließlich zum geförderten Sparen und lassen sich am Ende nur das Guthaben auszahlen.
„Der Zuteilungstermin steht von Anfang an fest.“ Auch das stimmt nicht: Die Zuteilung hängt von der individuellen Sparleistung und der Kollektivsituation der Bausparkasse ab und kann nur als Prognose, nicht als Garantie kommuniziert werden.
Wie ein Bausparvertrag abläuft: Die drei Phasen
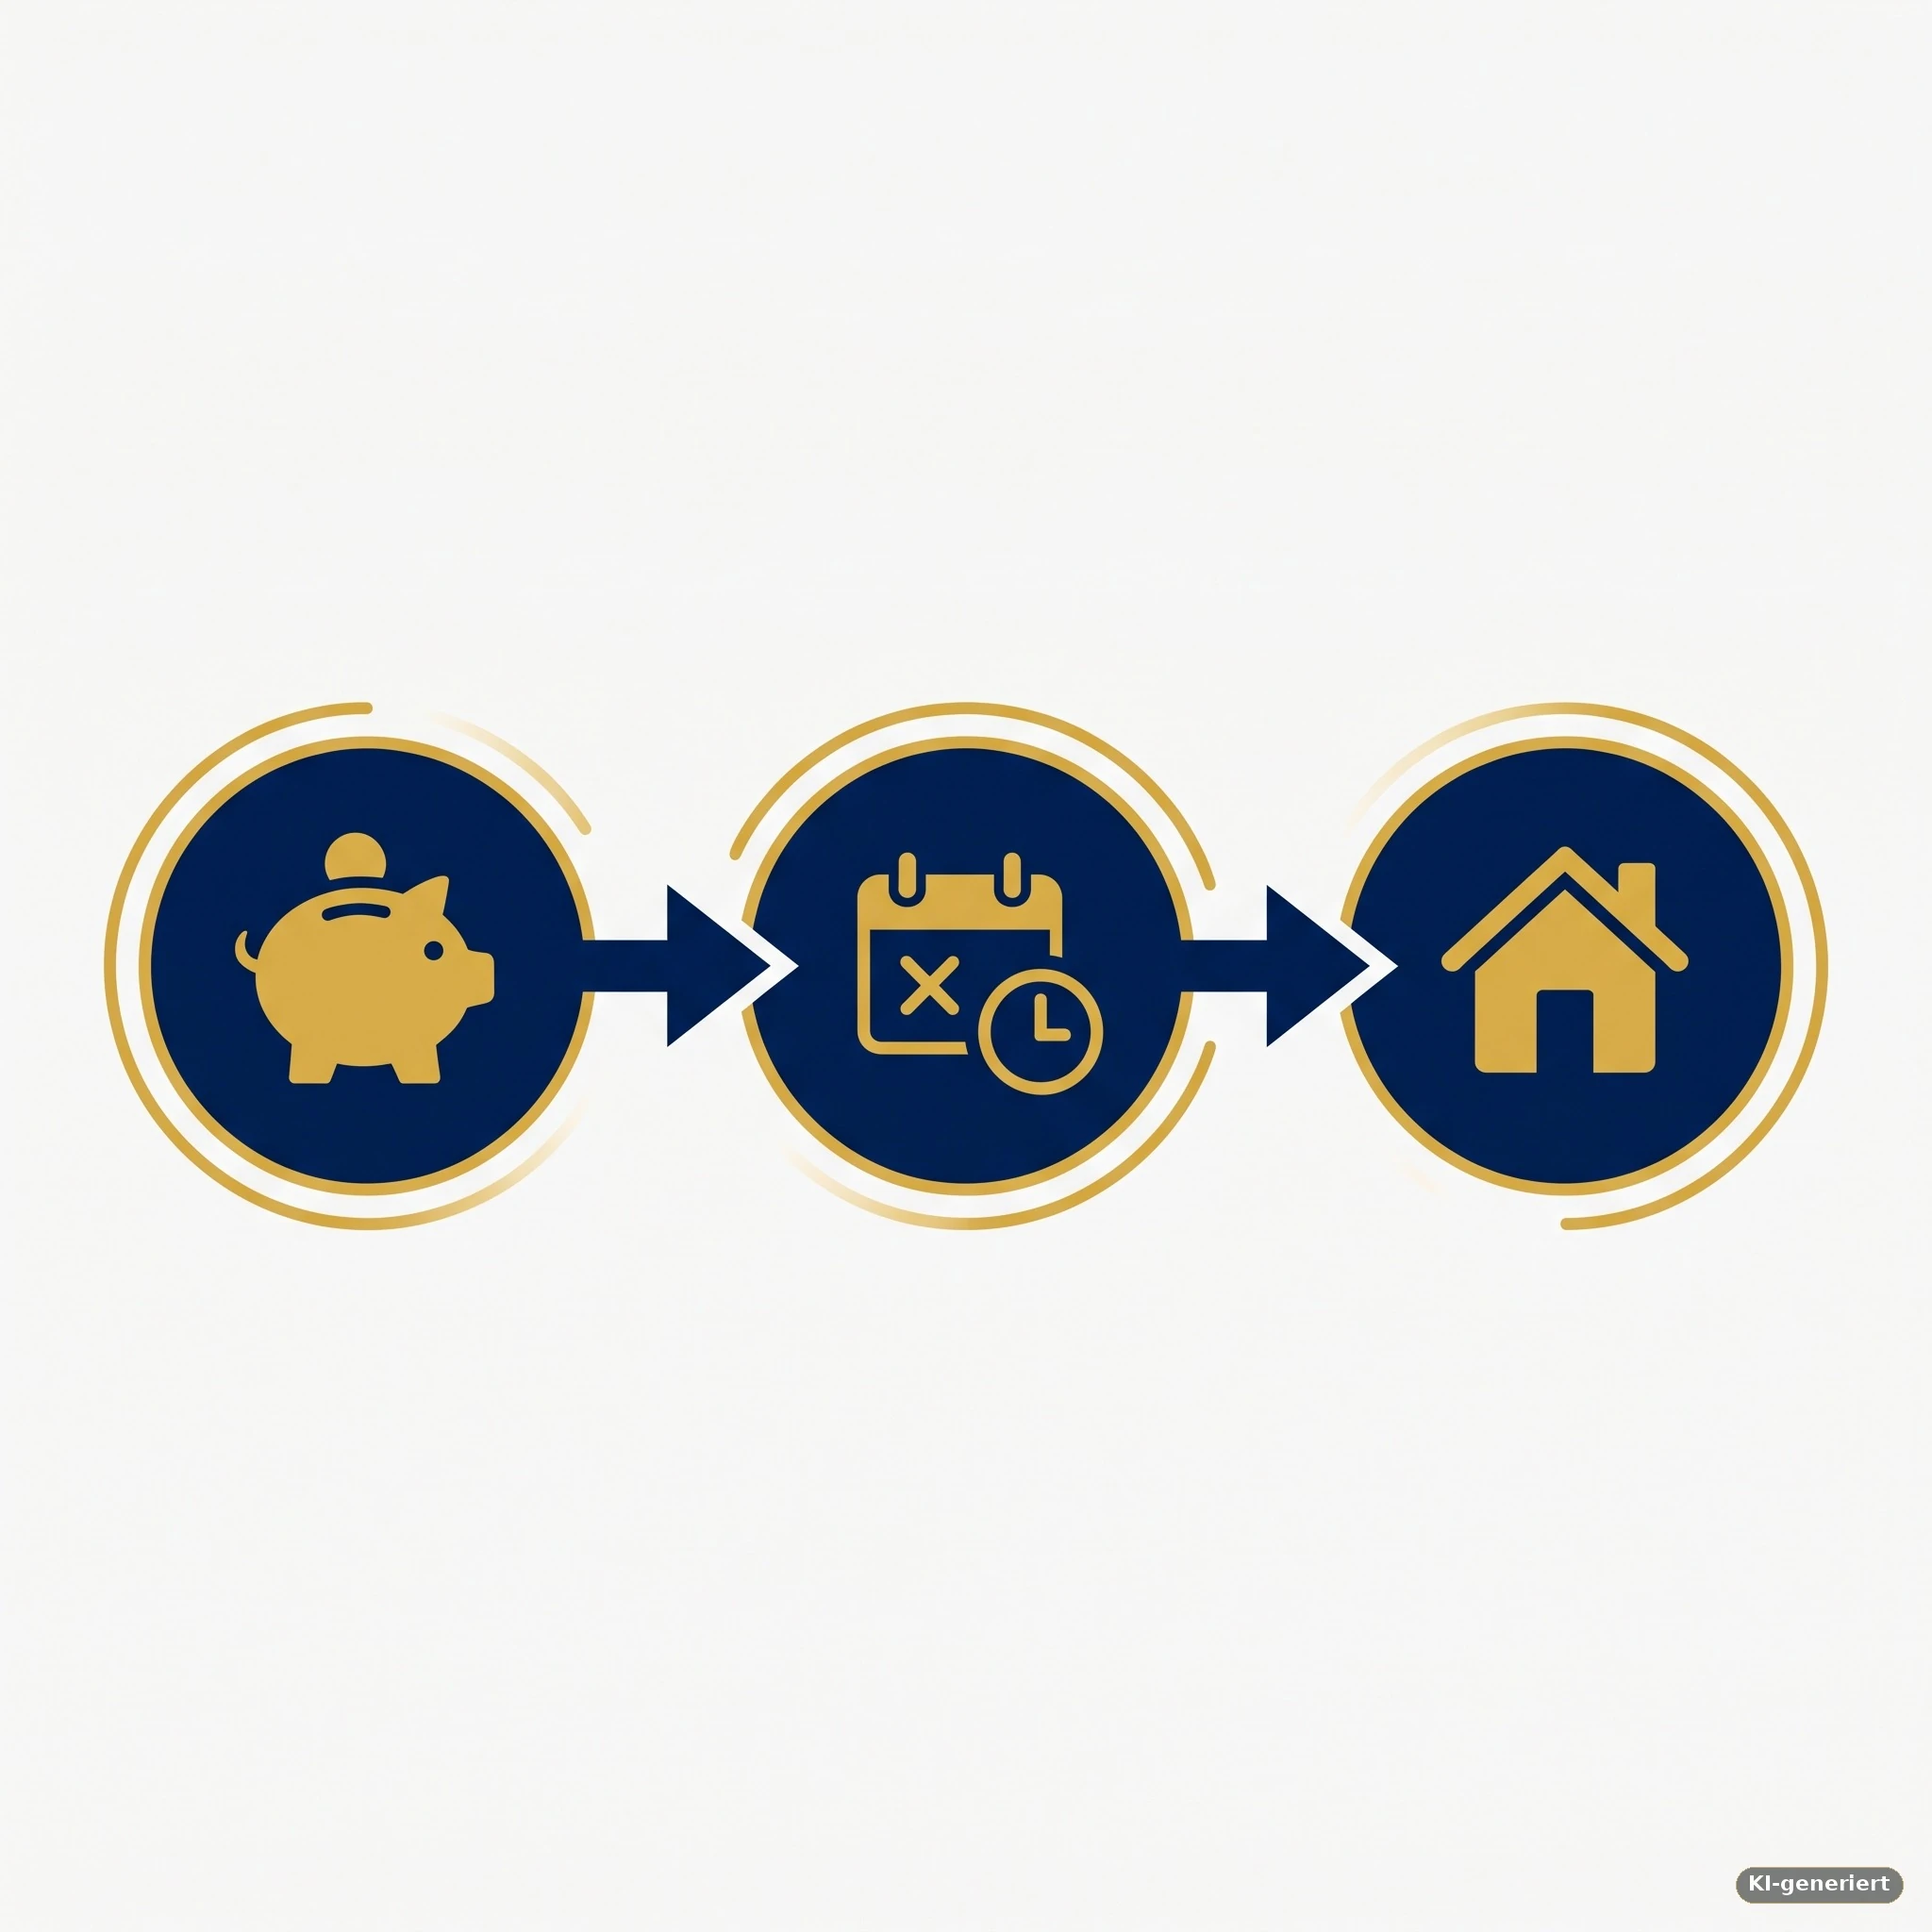
Ein Bausparvertrag durchläuft grundsätzlich drei Phasen, die im Beitrag Sparphase, Zuteilung, Darlehen ausführlich erklärt werden:
- Sparphase: Sie zahlen regelmäßig oder unregelmäßig Beiträge ein, bis ein vertraglich festgelegter Mindestsparanteil und weitere Zuteilungsvoraussetzungen erreicht sind.
- Zuteilung: Sobald genügend eigenes Kapital angespart ist und die Bausparkasse ausreichend Liquidität im sogenannten Kollektiv hat, wird der Vertrag „zugeteilt“ – Sie erhalten Zugriff auf das gesamte Bausparguthaben plus Anspruch auf das Bauspardarlehen.
- Darlehensphase: Nehmen Sie das Darlehen in Anspruch, zahlen Sie es zu dem bei Vertragsabschluss vereinbarten, festen Zinssatz zurück.
Wofür kann man Bausparguthaben und -darlehen verwenden?
Die Mittel aus einem Bausparvertrag sind an wohnwirtschaftliche Zwecke gebunden, sobald staatliche Förderungen wie die Wohnungsbauprämie in Anspruch genommen wurden. Dazu zählen typischerweise:
- Kauf oder Bau einer selbst genutzten oder vermieteten Immobilie
- Modernisierung, energetische Sanierung oder Umbau
- Ablösung bestehender Immobilienkredite
- Erwerb von Wohneigentum im Rahmen der Altersvorsorge
Ohne Inanspruchnahme von Förderung ist die Verwendung in vielen Tarifen freier gestaltbar – die genauen Bedingungen stehen in den Allgemeinen Bausparbedingungen (ABB) des jeweiligen Tarifs. Ein Blick in diese ABB lohnt sich vor Vertragsabschluss in jedem Fall, da sich Details zwischen Bausparkassen und Tarifen deutlich unterscheiden können.
Was kostet ein Bausparvertrag?
Neben dem im Vergleich zu anderen Anlageformen meist niedrigen Guthabenzins (aktuell häufig zwischen 0,01 % und 1,00 % pro Jahr) fällt bei den meisten Tarifen eine einmalige Abschlussgebühr an, typischerweise rund 1 % der Bausparsumme. Bei einer Bausparsumme von 60.000 Euro wären das beispielsweise 600 Euro, die in der Regel mit den ersten Spareinzahlungen verrechnet werden. Mehr zu den genauen Zinsmechanismen im Beitrag Bausparzinsen verstehen.
Für wen eignet sich Bausparen?
Bausparen eignet sich besonders für Menschen, die mittel- bis langfristig ein Eigenheim planen und Wert auf Zinssicherheit statt auf maximale kurzfristige Rendite legen. Typische Zielgruppen sind:
- Junge Menschen und Berufseinsteiger, die früh mit dem Eigenkapitalaufbau beginnen möchten
- Bestandsimmobilienbesitzer, die ihre Anschlussfinanzierung gegen künftig steigende Zinsen absichern wollen
- Familien, die staatliche Förderung wie Wohnungsbauprämie oder Wohn-Riester mitnehmen möchten
Mehr zu den Vor- und Nachteilen im Detail im Beitrag Vorteile des Bausparens. Auch als Baustein zum Eigenkapitalaufbau für eine Baufinanzierung wird Bausparen häufig genutzt.
Schritt für Schritt: So gehen Sie bei einem Bausparvertrag vor
- Sparziel und Zeithorizont festlegen: Wann wird das Kapital voraussichtlich benötigt – in 3, 7 oder 15 Jahren?
- Bausparsumme grob kalkulieren: Wie viel Eigenkapital soll am Ende zur Verfügung stehen, inklusive optionalem Darlehen?
- Förderfähigkeit prüfen: Liegt Ihr zu versteuerndes Einkommen unter den Grenzen für Wohnungsbauprämie oder Arbeitnehmersparzulage? Siehe Förderung im Überblick.
- Tarife vergleichen: Schneller vs. langsamer Tarif, Guthaben- und Darlehenszins, Abschlussgebühr gegenüberstellen.
- Vertrag abschließen und Sparplan einrichten: Meist per Dauerauftrag, ergänzt um mögliche vermögenswirksame Leistungen vom Arbeitgeber.
- Regelmäßig prüfen: Passt die Sparrate noch zur eigenen Lebenssituation, oder sollte sie angepasst werden?
Häufige Fragen
Ist Bausparen dasselbe wie ein Kredit?
Nein. Ein Bausparvertrag ist zunächst ein Sparvertrag. Der Kreditanspruch (Bauspardarlehen) entsteht erst nach Zuteilung und muss nicht zwingend genutzt werden.
Muss ich das Bauspardarlehen abrufen?
Nein, Sie können nach Zuteilung frei entscheiden, ob Sie nur das angesparte Guthaben auszahlen lassen oder zusätzlich das Darlehen in Anspruch nehmen.
Wie lange dauert die Sparphase?
Das hängt vom gewählten Tarif, der Sparrate und der Kollektivsituation der Bausparkasse ab – üblich sind mehrere Jahre bis zur Zuteilungsreife.
Kann ich mehrere Bausparverträge gleichzeitig haben?
Ja, grundsätzlich sind mehrere Verträge möglich, etwa um unterschiedliche Sparziele oder Förderungen zu kombinieren – die Förderfähigkeit bleibt dabei an die persönlichen Höchstgrenzen gebunden.
Was passiert, wenn ich die monatliche Rate mal nicht zahlen kann?
Die meisten Bausparkassen erlauben Zahlungspausen oder eine Anpassung der Sparrate – das verlängert allerdings in der Regel die Zeit bis zur Zuteilungsreife.
Ist mein Bausparguthaben sicher?
Bausparkassen unterliegen in Deutschland der Bankenaufsicht und der gesetzlichen Einlagensicherung bis 100.000 Euro pro Kunde und Institut – Ihr Guthaben ist damit ähnlich abgesichert wie ein klassisches Sparguthaben.
Kann ich einen Bausparvertrag später auf eine andere Person übertragen?
Ja, eine Übertragung ist in der Regel möglich, etwa im Rahmen einer Schenkung oder Erbschaft – die genauen Bedingungen regeln die Allgemeinen Bausparbedingungen (ABB) der jeweiligen Bausparkasse.
Unterscheidet sich Bausparen je nach Bausparkasse stark?
Ja, Guthaben- und Darlehenszins, Abschlussgebühr, Mindestsparanteil und Zuteilungsvoraussetzungen unterscheiden sich teils deutlich zwischen Anbietern und Tarifen – ein Vergleich vor Vertragsabschluss lohnt sich entsprechend.
Hinweis: Dieser Beitrag bietet eine allgemeine Einordnung und ersetzt keine individuelle Finanz- oder Rechtsberatung.
Quellen
- Verband der Privaten Bausparkassen e. V. – www.bausparkassen.de
- Deutsche Bundesbank – Zinsstatistik: www.bundesbank.de
Zuletzt aktualisiert am 15.09.2026
